

L'investissement immobilier reste l'un des moyens les plus populaires pour générer des revenus réguliers et construire un patrimoine sur le long terme, que l'on soit un particulier qui achète un studio à louer ou un investisseur institutionnel qui gère des immeubles de bureaux. Pour comprendre comment il fonctionne, il faut d'abord savoir ce qu'est un actif immobilier : un bien, ou une part de bien, que l'on détient non seulement pour l'occuper, mais pour ce qu'il peut rapporter, sous forme de loyers ou de plus-value à la revente. L'expression, venue du vocabulaire de la finance et de la comptabilité, désigne aussi bien un appartement mis en location qu'un entrepôt logistique, un local commercial, un terrain à bâtir ou des parts de société civile de placement immobilier. Elle s'oppose aux actifs financiers, comme les actions ou les obligations, par son caractère tangible : un immeuble se visite, s'entretient, se loue et s'use. Cette définition présente les différentes formes d'actifs immobiliers, les façons de les détenir, les critères qui déterminent leur valeur, les revenus et les charges qu'ils génèrent, ainsi que leurs avantages et leurs risques, en rappelant qu'il s'agit d'une information générale et non d'un conseil d'investissement.
Qu'est-ce qu'un actif immobilier ? Définition
Un actif immobilier est un bien immobilier détenu dans un but d'investissement, c'est-à-dire pour générer des revenus ou réaliser un profit. Le terme d'actif rappelle qu'il s'agit d'un élément de patrimoine qui a une valeur économique et qui est censé produire de la richesse pour son propriétaire, à la différence d'une simple dépense. Les actifs immobiliers peuvent prendre de nombreuses formes : immeubles résidentiels, bureaux, commerces, centres commerciaux, entrepôts et locaux d'activité, terrains, parkings, résidences de tourisme ou propriétés de vacances. Les investisseurs les achètent pour en tirer des revenus réguliers en les louant à des locataires, ou avec l'intention de les revendre plus cher après quelques années, voire après des travaux de rénovation. Un investisseur n'agit pas forcément seul : il peut demander à un mandataire immobilier d'agir en son nom pour l'aider dans la recherche, l'achat et la vente d'actifs immobiliers, mais aussi dans la gestion locative au quotidien. Dans tous les cas, l'immobilier est souvent présenté comme un investissement alternatif aux placements financiers classiques, avec un profil de rendement et de risque qui lui est propre.
Un mot aux sens comptable et patrimonial
Le terme ne s'emploie pas tout à fait de la même manière selon le contexte. En comptabilité d'entreprise, les immeubles qu'une société possède figurent à l'actif de son bilan, parmi les immobilisations corporelles : le siège social, l'usine ou l'entrepôt sont des actifs immobiliers même s'ils ne sont pas loués, car ils participent durablement à l'activité et peuvent être amortis, à l'exception du terrain. Pour un particulier, on parle plutôt d'actif patrimonial : la résidence principale, les biens locatifs, une résidence secondaire ou des parts de société immobilière composent la partie immobilière de son patrimoine, que l'on compare au passif, c'est-à-dire aux dettes, comme le crédit en cours. Certains auteurs de finance personnelle aiment souligner que la résidence principale n'est pas un actif au sens strict, puisqu'elle coûte chaque mois en charges sans rapporter de loyer ; d'autres rappellent qu'elle évite de payer un loyer et peut prendre de la valeur. Ce débat de vocabulaire illustre surtout une idée simple : un actif immobilier se juge à ce qu'il rapporte et à ce qu'il coûte, et pas seulement à son prix d'achat.
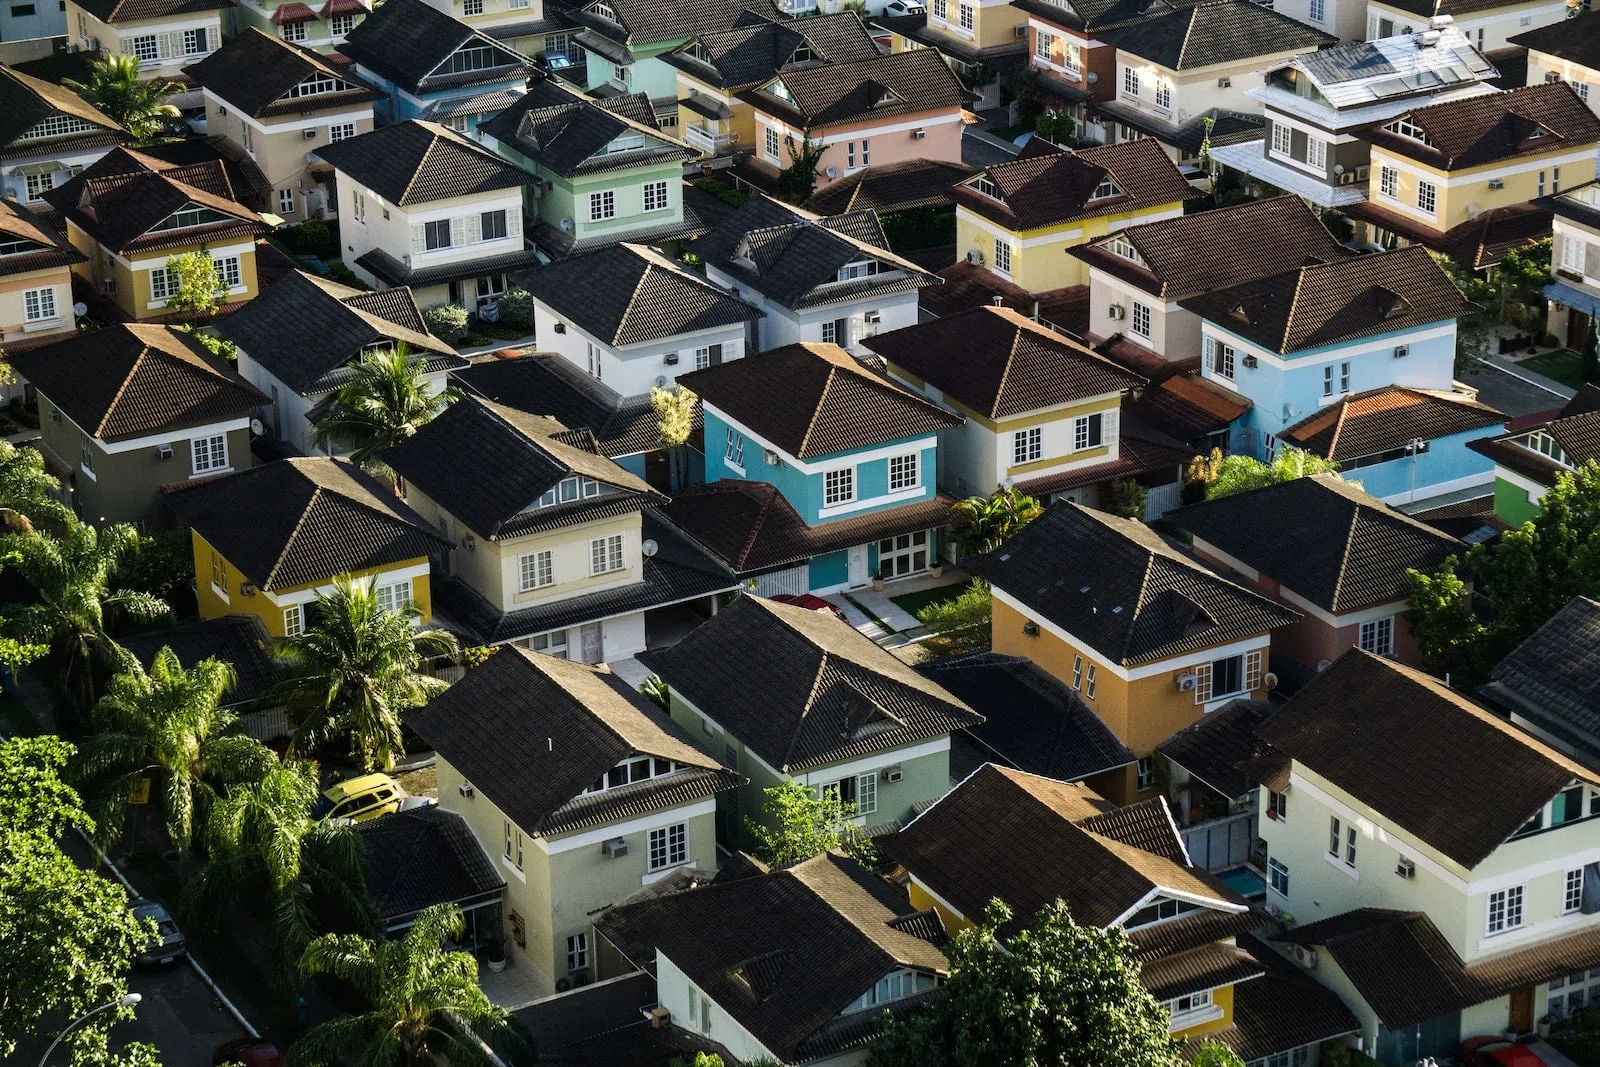
Quelles formes peut prendre un actif immobilier ?
On distingue d'abord les actifs selon leur usage. L'immobilier résidentiel, appartements et maisons loués nus ou meublés, est le plus familier des particuliers ; il répond à un besoin permanent de logement et bénéficie d'une demande souvent soutenue dans les villes dynamiques. L'immobilier d'entreprise regroupe les bureaux, les commerces, les locaux d'activité et la logistique : ses baux sont généralement plus longs et les loyers plus élevés au mètre carré, mais il est plus sensible à la conjoncture économique et aux évolutions des modes de travail ou de consommation. Viennent ensuite des segments plus spécialisés, comme l'immobilier de santé, les résidences étudiantes ou de services, l'hôtellerie et le tourisme, ou encore les parkings et les caves, qui demandent une mise de départ plus faible mais rapportent des revenus modestes. Les terrains, enfin, sont des actifs particuliers : ils ne produisent pas de loyer, sauf exception, mais peuvent prendre de la valeur s'ils deviennent constructibles ou se situent dans un secteur en développement. Chaque catégorie obéit à ses propres règles de fiscalité, de bail et de gestion, ce qui impose de bien se renseigner avant d'acheter.
Détenir l'immobilier en direct ou par une société
Un actif immobilier peut être détenu en direct, lorsque l'investisseur achète lui-même le bien et en devient propriétaire, ou de façon indirecte, par l'intermédiaire d'une société ou d'un fonds. La société civile immobilière permet à plusieurs personnes, souvent les membres d'une même famille, de détenir ensemble un ou plusieurs biens et d'en organiser la gestion et la transmission. Les sociétés civiles de placement immobilier, ou SCPI, proposent quant à elles d'acheter des parts d'un vaste parc d'immeubles, généralement de bureaux, de commerces ou de santé, géré par une société de gestion qui encaisse les loyers et les redistribue aux associés après déduction de ses frais. D'autres formes existent, comme les fonds mêlant immobilier et actifs financiers, les sociétés foncières cotées en Bourse ou le financement participatif immobilier, où l'on prête de l'argent à un promoteur. Ces solutions réduisent la mise de départ et les soucis de gestion, mais elles ajoutent des frais et ne garantissent ni le capital ni les revenus. Le tableau et le schéma qui suivent résument leurs principes de fonctionnement et leurs principaux points d'attention.
| Mode de détention | Principe | Points d'attention |
|---|---|---|
| Achat en direct | L'investisseur est propriétaire du logement, du local ou du terrain | Gestion locative, travaux, vacance et fiscalité à assumer |
| SCI (société civile immobilière) | Plusieurs associés détiennent ensemble un ou plusieurs biens | Statuts à rédiger, comptabilité, règles de décision entre associés |
| SCPI | Achat de parts d'une société qui gère un parc d'immeubles | Frais d'entrée, revenus et prix des parts non garantis |
| OPCI | Fonds mêlant immobilier et actifs financiers plus liquides | Valeur variable, frais de gestion |
| Foncière cotée | Actions d'une société immobilière cotée en Bourse | Cours soumis aux fluctuations des marchés |
| Financement participatif immobilier | Prêt à un promoteur ou à un marchand de biens via une plateforme | Risque de retard ou de perte en capital, argent bloqué |
Les caractéristiques d'un actif immobilier
Un actif immobilier présente plusieurs caractéristiques qui le distinguent des autres types d'investissement. Contrairement aux actifs financiers, il est tangible : il peut être vu, visité, touché et occupé, ce qui rassure de nombreux épargnants. Il possède aussi une valeur intrinsèque, liée au terrain et aux murs, que l'on peut estimer à partir de plusieurs critères. Le premier est l'emplacement : un bien situé en ville ou à la campagne, dans un quartier sûr, bien desservi par les transports, proche des écoles et des commerces, ne vaut pas la même chose qu'un bien isolé, et c'est le critère qu'il est impossible de modifier après l'achat. La taille compte ensuite, une surface plus grande ayant tendance à valoir davantage, même si le prix au mètre carré diminue souvent pour les grands logements. L'état général, enfin, peut encourager ou dissuader les acquéreurs et les locataires selon que le bien est bien entretenu ou qu'il nécessite de lourds travaux, aujourd'hui de plus en plus liés à la performance énergétique. Autre trait marquant, l'immobilier est un actif peu liquide : le vendre prend du temps, engendre des frais importants et ne se fait pas toujours au moment ou au prix souhaités.
Comment un actif immobilier génère des revenus
Un actif immobilier peut produire des revenus sous deux formes principales. Les loyers constituent le revenu courant : versés chaque mois par les locataires, ils doivent couvrir les charges du propriétaire, comme la taxe foncière, l'assurance, l'entretien, les frais de gestion et, le cas échéant, les échéances du crédit, avant de dégager un éventuel surplus. La plus-value est le gain réalisé lors de la revente, lorsque le prix obtenu dépasse le prix d'achat augmenté des frais et des travaux ; elle n'est jamais garantie, car les prix de l'immobilier peuvent aussi baisser selon les périodes et les territoires. L'immobilier est souvent présenté comme une protection contre l'inflation, parce que les loyers peuvent être révisés chaque année en fonction d'un indice de référence lorsque le bail le prévoit et que la valeur des biens a tendance à suivre la hausse générale des prix sur longue période. Cette protection reste toutefois imparfaite : la révision des loyers est encadrée et a déjà été plafonnée par la loi, tandis que les charges et les taux d'intérêt peuvent augmenter plus vite que les revenus. Le calcul de la rentabilité nette, charges et impôts déduits, est donc indispensable.
Avantages et inconvénients d'un actif immobilier
Les actifs immobiliers présentent plusieurs avantages pour les investisseurs. Ils offrent un potentiel de rendement intéressant, puisque les loyers procurent un revenu régulier et que les biens peuvent être revendus à un prix supérieur à leur prix d'achat. Ils se prêtent aussi au financement à crédit, ce qui permet d'acquérir un bien avec un apport limité et de le rembourser en partie grâce aux loyers, un mécanisme appelé effet de levier que peu d'autres placements autorisent. La fiscalité peut offrir des leviers, par exemple la déduction de certaines charges, comme les frais de gestion, les travaux d'entretien ou les intérêts d'emprunt, des revenus fonciers imposables lorsque le propriétaire relève du régime réel, ou les règles propres à la location meublée ; ces dispositifs dépendent toutefois du statut choisi et de la situation de chacun, et mieux vaut les vérifier avec un professionnel. L'immobilier permet enfin de diversifier un patrimoine, de préparer sa retraite et de transmettre un bien à ses enfants, des objectifs que l'on retrouve souvent chez les acheteurs. Son caractère concret, que l'on peut visiter et améliorer soi-même, séduit aussi ceux qui se méfient des marchés financiers.
Les risques et contraintes à connaître
Les actifs immobiliers présentent aussi des inconvénients. Ils nécessitent des coûts d'entrée élevés : prix d'achat, frais de notaire et de transaction, éventuels travaux de rénovation, auxquels s'ajoutent des coûts d'entretien continus. Il faut donc être prêt à mobiliser une somme importante, ou à s'endetter sur une longue durée. Ce sont en outre des investissements de long terme : dans bien des cas, il faut attendre de nombreuses années avant de réaliser des bénéfices significatifs, et une revente précipitée peut se faire à perte, car certains actifs immobiliers perdent de la valeur, par exemple dans une zone en déclin ou lorsqu'un logement devient difficile à louer en raison de ses performances énergétiques. La gestion locative comporte elle-même des risques : périodes sans locataire, loyers impayés, frais de procédure pour les recouvrer, dégradations, contentieux avec un voisin ou une copropriété. Enfin, la réglementation évolue régulièrement, qu'il s'agisse de fiscalité, d'encadrement des loyers ou de normes de décence, et peut modifier la rentabilité prévue. Ces risques n'interdisent pas d'investir, mais ils imposent de les anticiper dans le budget.
Comment investir dans un actif immobilier ?
Avant d'acheter un actif immobilier, il est essentiel de clarifier ses objectifs : cherche-t-on un complément de revenu immédiat, la constitution d'un capital pour la retraite, une réduction d'impôt ou la transmission d'un patrimoine à ses enfants ? La réponse oriente le choix du type de bien, du mode de détention et du financement. Il faut ensuite étudier le marché local, comparer les prix et les loyers pratiqués, vérifier la demande locative et l'état du bien, puis bâtir un plan de financement réaliste qui intègre l'apport, la mensualité du crédit, les charges, la fiscalité et une marge de sécurité pour les imprévus. Les investisseurs doivent également être prêts à consacrer du temps et des ressources à la gestion et à l'entretien de leurs biens, ou à confier cette mission à un professionnel moyennant des honoraires. Le choix entre location nue, location meublée, location saisonnière ou parts de société civile a des conséquences fiscales et juridiques importantes, qui dépendent de la situation personnelle de chacun. Ce n'est qu'en ayant une compréhension claire des risques et des avantages de chaque option que l'on peut décider sereinement.
Bien s'entourer pour investir
L'immobilier mobilise de nombreux métiers, et s'appuyer sur leur expertise évite bien des erreurs. L'agent immobilier ou le mandataire aide à trouver et à négocier le bien, le courtier en crédit recherche le meilleur financement, le notaire sécurise la vente et conseille sur la manière d'acheter, seul, à plusieurs ou via une société, tandis que l'expert-comptable ou le conseiller en gestion de patrimoine éclaire les choix fiscaux et la place de l'immobilier dans l'ensemble du patrimoine. Pour les investissements indirects, il est utile de lire attentivement les documents d'information des sociétés de gestion, de comparer leurs frais et leur historique, et de se souvenir que les performances passées ne préjugent pas des performances futures. Les sites officiels de l'administration fiscale et des autorités financières publient aussi des informations générales utiles pour comprendre les règles en vigueur. Bien préparé, un actif immobilier peut constituer un pilier solide d'un patrimoine équilibré, à condition de ne pas y engager plus que ce que l'on peut immobiliser durablement. C'est tout le sens de l'expression investir dans la pierre, synonyme de placement concret, patient et à long terme.