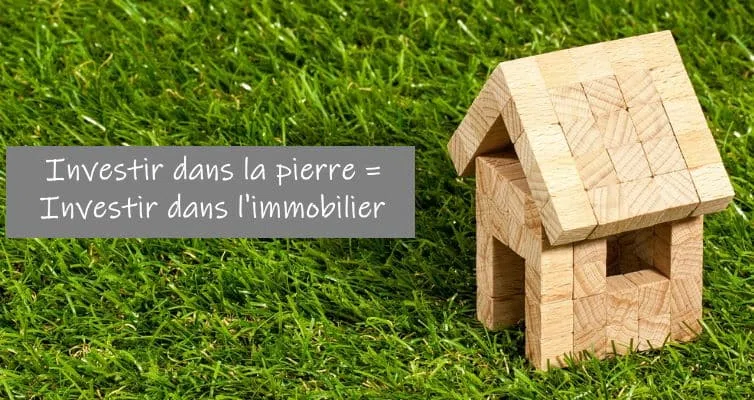
On entend souvent dire de quelqu'un qu'il a choisi d'investir dans la pierre, une expression courante, volontiers employée par les générations précédentes, dont le sens échappe parfois quand on l'entend hors de son contexte. Qu'on se rassure : il ne s'agit ni de spéculer sur un bloc de roche, ni d'acheter des pierres précieuses, qui font pourtant elles aussi l'objet de placements. Investir dans la pierre signifie tout simplement investir dans l'immobilier, en achetant une maison, un appartement, un studio, un immeuble ou des parts de sociétés qui détiennent des biens immobiliers. L'expression est imagée : la pierre, matériau de construction par excellence, y désigne par extension le bâtiment lui-même et tout ce qu'il représente de solidité et de durée. Elle traduit aussi une conviction profondément ancrée en France, celle que l'immobilier serait un placement sûr, capable de traverser les crises et de prendre de la valeur avec le temps, ce que la réalité du marché vient parfois nuancer. Cette définition explique le sens et l'origine de l'expression, ses variantes, les différentes façons d'investir dans la pierre, ses atouts et ses risques, et le rôle croissant de la rénovation énergétique dans ce type de projet.
Que signifie « investir dans la pierre » ? Définition de l'expression
L'expression investir dans la pierre désigne le fait de placer son argent dans un bien immobilier bâti. On dit ainsi d'une personne qu'elle « investit dans la pierre » lorsqu'elle achète sa résidence principale, une résidence secondaire, un logement destiné à la location ou des locaux professionnels. L'idée centrale est celle d'un placement : l'argent ne dort pas sur un compte, il est converti en un actif tangible qui procure un usage (se loger), un revenu (des loyers) et, éventuellement, une plus-value à la revente. Dans l'usage courant, l'expression vise surtout les constructions, maisons et appartements, plutôt que les terrains nus : pour ces derniers, on parlera plus volontiers d'investissement foncier, et l'on qualifiait autrefois de propriétaire terrien celui qui possédait de nombreuses terres. Elle appartient au vocabulaire du patrimoine et de l'épargne familiale, au même titre que les nombreux termes techniques qui jalonnent un achat immobilier, de l'estimation du prix à la promesse de vente, en passant par la formule sous offre en immobilier, qui signale qu'un vendeur a déjà reçu une proposition d'achat. On la retrouve aussi bien dans les conversations de famille que dans les discours des banquiers, des agents immobiliers ou des conseillers en gestion de patrimoine.
Pourquoi parle-t-on de « pierre » ? L'origine d'une expression imagée
Le mot pierre fonctionne ici comme une métonymie : on nomme le matériau pour désigner l'ouvrage qu'il permet de construire, comme on dit « la brique » ou « le béton » pour parler du bâtiment. Ce choix n'est pas anodin. Dans l'imaginaire collectif, la pierre évoque ce qui est robuste et durable, ce qui résiste à l'épreuve du temps, aux intempéries et aux modes : des maisons et des églises en pierre traversent les siècles, et l'on bâtit « pour toujours ». Investir dans la pierre, c'est donc, symboliquement, investir dans du solide, par opposition aux placements financiers jugés plus abstraits et plus volatils, comme les actions ou certaines cryptomonnaies. Cette image s'est enracinée dans une France longtemps rurale, où la possession de la terre et de la maison constituait la principale forme de patrimoine transmise de génération en génération. Elle porte en elle une croyance tenace, très répandue chez les aînés, selon laquelle un bien immobilier finit toujours par prendre de la valeur. Le propriétaire d'une maison achetée pour y vivre lui attribue d'ailleurs souvent une valeur affective bien supérieure à son prix de marché, qui dépend lui de l'offre et de la demande, de l'emplacement, de l'état du bien et des conditions de crédit au moment de la vente.
Pierre-papier, brique et autres variantes
L'expression investir dans la pierre a donné naissance à plusieurs variantes. La plus connue est la pierre-papier, qui désigne l'investissement immobilier indirect : au lieu d'acheter un logement, l'épargnant acquiert des parts de sociétés qui détiennent un parc de biens, comme les sociétés civiles de placement immobilier (SCPI), ou des supports immobiliers proposés dans certains contrats d'assurance-vie. Il touche alors une part des loyers encaissés, sans avoir à gérer de locataire ni de travaux, mais il dépend de la gestion de la société et de l'évolution du marché. On parle aussi de pierre physique ou d'immobilier en direct pour l'opposer à la pierre-papier, et l'on dit encore d'un épargnant prudent qu'il « préfère la pierre », c'est-à-dire l'immobilier, aux marchés financiers. En Belgique, une expression populaire affirme que les habitants ont « une brique dans le ventre », pour souligner leur attachement à la propriété de leur maison. D'autres formules renvoient à la même idée, comme « devenir propriétaire », « se constituer un patrimoine » ou « acheter plutôt que jeter son argent dans un loyer », argument souvent avancé, et discutable, en faveur de l'achat de la résidence principale.
Les différentes façons d'investir dans la pierre
Il existe de nombreuses manières d'investir dans la pierre, qui ne présentent ni les mêmes contraintes ni les mêmes risques. L'achat de la résidence principale reste la forme la plus répandue : on investit d'abord pour se loger, en remplaçant un loyer par des mensualités de crédit, avec l'espoir de se constituer un capital. L'investissement locatif consiste à acheter un logement pour le louer, vide ou meublé, à l'année ou pour de courtes durées, afin d'en tirer un revenu complémentaire et de faire rembourser une partie du crédit par les loyers. La pierre-papier offre une alternative sans gestion directe. Certains choisissent le neuf, plus cher au mètre carré mais conforme aux dernières normes, d'autres l'ancien à rénover, plus abordable mais exigeant en travaux. Il existe enfin des formes plus spécialisées, comme les résidences de services (étudiantes, seniors, tourisme), les locaux commerciaux, les parkings ou le financement participatif immobilier. Chacune obéit à des règles juridiques et fiscales propres, qui évoluent régulièrement : avant de se lancer, il est prudent de se faire conseiller par un notaire, un conseiller en gestion de patrimoine ou un expert-comptable. Le tableau ci-dessous résume les principales options.
| Façon d'investir dans la pierre | Principe | À surveiller |
|---|---|---|
| Résidence principale | Acheter le logement que l'on habite plutôt que payer un loyer | Capacité d'emprunt, coût total de l'opération, durée de détention |
| Investissement locatif nu | Acheter un logement pour le louer vide à l'année | Rendement après charges, vacance, performance énergétique |
| Location meublée | Louer un logement équipé, à l'année ou pour de courtes durées | Règles locales, gestion plus prenante, fiscalité propre |
| Pierre-papier (SCPI) | Acheter des parts d'une société qui détient un parc immobilier | Frais d'entrée, liquidité, revenus non garantis |
| Immobilier neuf ou sur plan | Acheter un logement en construction, souvent aux normes récentes | Prix au mètre carré, délais, solidité du promoteur |
| Achat à rénover | Acheter un bien ancien décoté et créer de la valeur par les travaux | Budget travaux, diagnostics, état réel de la structure |
Investir dans la pierre : avantages et risques
L'attrait d'investir dans la pierre repose sur plusieurs atouts réels. Le bien est tangible : on peut le visiter, l'habiter, le louer, le transmettre. L'achat se finance en grande partie par le crédit, ce qui crée un effet de levier : on se constitue un patrimoine avec de l'argent emprunté, remboursé au fil des années, en partie grâce aux loyers dans le cas d'un investissement locatif. L'immobilier est souvent perçu comme une protection contre l'inflation, les loyers et les prix ayant tendance à suivre le coût de la vie sur longue période. Mais l'expression masque aussi des risques souvent sous-estimés. La pierre est un placement peu liquide : vendre un bien prend du temps et coûte cher (frais de notaire à l'achat, frais d'agence, éventuelle fiscalité sur la plus-value). Les prix peuvent baisser, parfois durablement, selon la conjoncture, les taux d'intérêt et l'attractivité du quartier. Le propriétaire bailleur doit faire face à la vacance locative, aux impayés, aux charges de copropriété, à la taxe foncière et aux travaux, qui rognent le rendement. Acheter un bien n'assure donc jamais de réaliser une plus-value à la revente, et un investissement réussi tient surtout à l'emplacement, au prix d'achat et à la qualité du bâti.
Est-ce le moment d'investir dans la pierre ? Un éternel marronnier
« Est-ce le moment d'investir dans la pierre ? » La question revient chaque année dans la presse comme un véritable marronnier, et personne n'y répond avec certitude. La réponse dépend de nombreux paramètres : niveau des taux d'intérêt, conditions d'octroi des crédits, évolution des prix dans la ville visée, situation personnelle et horizon de détention, fiscalité et réglementation en vigueur. Les crises économiques et sanitaires relancent régulièrement le débat. Pendant la crise du Covid-19, par exemple, les ménages français ont mis de côté une épargne exceptionnelle, le taux d'épargne ayant atteint un niveau record, de l'ordre de 27 % au deuxième trimestre 2020 selon les statistiques publiées alors. Combinée à des taux d'emprunt très bas à cette période, cette épargne a soutenu la demande immobilière. La remontée rapide des taux dans les années suivantes a ensuite changé la donne, réduisant la capacité d'emprunt de nombreux ménages et pesant sur les ventes. Ces retournements rappellent qu'il n'existe pas de « bon moment » universel : on investit d'abord en fonction de son projet, de sa capacité de financement et de la durée pendant laquelle on compte conserver le bien, en gardant une marge de sécurité pour les imprévus.
Performance énergétique et location : une nouvelle donne
La réglementation influence fortement les choix de ceux qui veulent investir dans la pierre pour louer. Depuis la loi Climat et résilience de 2021, la performance énergétique d'un logement, mesurée par le diagnostic de performance énergétique (DPE), conditionne la possibilité de le mettre en location : les logements les plus énergivores sont progressivement considérés comme non décents. Le calendrier a démarré en 2023 avec les passoires thermiques les plus extrêmes et prévoit d'étendre l'interdiction aux classes G, puis F, puis E, selon des échéances qui peuvent être ajustées par le législateur ; il est donc indispensable de vérifier les règles en vigueur au moment de l'achat. Face à ces contraintes, un investisseur dispose de plusieurs options : réaliser des travaux de rénovation (isolation, remplacement des fenêtres, du système de chauffage, ventilation), vendre un bien devenu difficile à louer, ou cibler d'emblée des logements bien classés. Certains observateurs anticipent qu'une partie des passoires thermiques remises sur le marché pèse sur les prix de ces biens, ce qui peut créer des opportunités pour les acheteurs prêts à rénover, mais aussi des pièges pour ceux qui sous-estiment le coût des travaux. Des aides publiques à la rénovation existent, avec des conditions qui évoluent fréquemment.
Investir dans la pierre et rénover : le rôle des travaux
Pour beaucoup de bricoleurs, investir dans la pierre passe aussi par la truelle et la ponceuse. Acheter un bien ancien décoté puis le rénover permet de créer de la valeur par son propre travail, à condition de bien évaluer l'ampleur du chantier avant de signer. Les diagnostics obligatoires fournis par le vendeur (performance énergétique, amiante, plomb, électricité, gaz, termites selon les cas) donnent de précieuses indications, mais ils ne remplacent pas une visite attentive, si possible accompagnée d'un professionnel du bâtiment, pour repérer les fissures, les traces d'humidité, l'état de la toiture, de la charpente et des réseaux. Certains travaux relèvent obligatoirement de professionnels qualifiés, comme l'intervention sur des matériaux amiantés, les réseaux de gaz ou les modifications de structure, et la sécurité doit primer sur l'économie. Un budget travaux réaliste, assorti d'une marge pour les imprévus, évite de transformer une bonne affaire en gouffre financier. Les réflexions sur le moment d'acheter, le type de bien et la part de travaux à assumer soi-même animent souvent les discussions familiales et peuvent conduire à des prises de risque mal mesurées ; il faut notamment savoir ce que recouvre l'achat d'une maison vendue en l'état, formule fréquente pour les biens à rénover, qui limite les recours de l'acheteur contre le vendeur.